

Sớm muộn, hầu hết chúng ta đều tự hỏi: Cần bao nhiêu tiền để có một cuộc sống hạnh phúc?
Không có một mức thu nhập chung phù hợp với tất cả mọi người. Tiền đặc biệt có ý nghĩa khi giúp bạn đáp ứng nhu cầu cơ bản, giảm bất an tài chính và chủ động hơn về thời gian. Nhưng số tiền cần thiết còn tùy thuộc vào chi phí sinh hoạt, quy mô gia đình, trách nhiệm, sức khỏe, nơi bạn sống và cách bạn định nghĩa sự an toàn. Hạnh phúc mang tính chủ quan, trong khi chi phí sinh hoạt có thể khác nhau đáng kể giữa mỗi người (Yahoo Finance).
Mức lương khiến một người cảm thấy an toàn có thể chưa đủ với người đang chu cấp cho gia đình hoặc sống ở thành phố đắt đỏ. Ngược lại, thu nhập cao hơn không tự động giải quyết sự cô đơn, xung đột, cảm giác thiếu ý nghĩa hay một cuộc sống xoay quanh công việc.
Bài viết này không đề xuất một mức lương chung cho Việt Nam, Mỹ hay châu Âu. Thay vào đó, bài viết đặt ra một câu hỏi thiết thực hơn: Trong hoàn cảnh của mình, “đủ” cần mang lại điều gì?
Tóm tắt cốt lõi (Key Takeaways)
- Không có con số chung: Mức thu nhập đem lại cảm giác an toàn phụ thuộc vào chi phí sinh hoạt, gia đình, trách nhiệm và hoàn cảnh cá nhân.
- Tiền hỗ trợ hạnh phúc: Tiền có thể đáp ứng nhu cầu thiết yếu, giảm bất an tài chính và mở rộng quyền lựa chọn, nhưng không tự giải quyết mọi vấn đề.
- “Đủ” có thể thay đổi: Worksheet trong bài giúp bạn xem xét nhu cầu an toàn, hoàn cảnh và điều tiền đang giúp bạn có được; đây là điểm khởi đầu, không phải dự đoán hạnh phúc hay tư vấn tài chính chuyên môn.
- Xem xét nhiều yếu tố: Hạnh phúc còn liên quan đến thời gian, các mối quan hệ, hoạt động gắn kết và cách sử dụng tiền.
Tiền thực sự tác động đến hạnh phúc như thế nào?
Tiền có thể góp phần cải thiện hạnh phúc theo những cách cụ thể: chi trả cho thực phẩm, nhà ở, chăm sóc sức khỏe, đi lại, giáo dục và các nhu cầu thiết yếu khác. Khi những nhu cầu này chưa được đảm bảo, áp lực tài chính có thể chiếm phần lớn sự chú ý. Tài chính ổn định hơn có thể tạo điều kiện để bạn nghỉ ngơi, lập kế hoạch và lựa chọn với ít lo sợ hơn.
Tuy nhiên, tiền không giải quyết được mọi vấn đề. Tiền có thể xử lý khó khăn tài chính, nhưng không tự động hàn gắn một mối quan hệ trắc trở, tạo ra cảm giác có mục đích hay khiến mọi giờ làm việc đều trở nên đáng giá. Trong một cuộc phỏng vấn với nhà nghiên cứu hạnh phúc Matt Killingsworth, hạnh phúc được mô tả là kết quả của một hệ thống gồm nhiều yếu tố, chứ không chỉ một biến số. Tình hình tài chính là một phần của hệ thống đó, bên cạnh cách ta sử dụng thời gian, các mối quan hệ xã hội, mức độ gắn kết với hoạt động đang làm và trải nghiệm tinh thần (bản ghi podcast BiggerPockets Money).
Hãy hình dung hai tình huống:
- Thu nhập ổn định có thể giúp một người ngủ ngon hơn vì họ đã thanh toán được các hóa đơn thiết yếu.
- Cùng mức thu nhập ấy có thể không giải quyết được xung đột kéo dài với bạn đời, sự xa cách với bạn bè hay cảm giác ngày nào cũng dành cho một việc không phù hợp với giá trị cá nhân.
Điều này quan trọng vì câu hỏi không chỉ là tiền có góp phần tạo nên hạnh phúc hay không. Thường là có. Câu hỏi hữu ích hơn là: Khoản tiền tăng thêm đang giúp giải quyết vấn đề nào?
Nếu khoản tiền đó giúp giải quyết tình trạng thiếu thực phẩm, nhà ở không an toàn, nợ quá mức hoặc sự bất định thường trực, tác động có thể rất đáng kể. Nếu nó chủ yếu được dùng để mua sắm theo người khác, lợi ích cảm xúc có thể không bền vững bằng.
Vì sao không có một con số thu nhập duy nhất?
Một ngưỡng thu nhập phổ biến có thể hấp dẫn vì nó đưa ra mục tiêu rõ ràng. Nhưng con số rút ra từ một nghiên cứu hoặc một quốc gia không thể trở thành định nghĩa chung về an toàn tài chính.
| Yếu tố | Câu hỏi dành cho bạn | Vì sao yếu tố này làm thay đổi định nghĩa “đủ” |
|---|---|---|
| Chi phí sinh hoạt cơ bản | Nhà ở, thực phẩm, đi lại, chăm sóc sức khỏe và các hóa đơn thiết yếu ở nơi tôi sống tốn bao nhiêu? | Cùng một mức thu nhập có thể đem lại mức độ an toàn khác nhau ở những nơi khác nhau. |
| Quy mô hộ gia đình | Tôi chỉ chu cấp cho bản thân hay còn cho con cái, cha mẹ hoặc người phụ thuộc khác? | Nhiều người hơn thường đồng nghĩa với nhiều trách nhiệm hơn và ít linh hoạt hơn. |
| Nghĩa vụ tài chính | Tôi có khoản nợ, khoản thanh toán định kỳ hay nghĩa vụ nào khó cắt giảm không? | Thu nhập cao hơn vẫn có thể không tạo cảm giác an toàn nếu các cam kết cố định quá lớn. |
| Khoản dự phòng an toàn | Điều gì sẽ xảy ra nếu thu nhập tạm thời giảm hoặc phát sinh khoản chi bất ngờ? | An toàn không chỉ là khả năng thanh toán hóa đơn trong tháng này. |
| Thời gian và quyền chủ động | Kiếm nhiều tiền hơn có đòi hỏi làm việc nhiều giờ hơn, căng thẳng hơn hoặc đi lại lâu hơn đáng kể không? | Thu nhập tăng thêm có thể đi kèm cái giá về thời gian và năng lượng. |
| Ưu tiên cá nhân | Một cuộc sống tốt cần những gì với tôi: nghỉ ngơi, thời gian cho gia đình, học tập, cộng đồng hay công việc sáng tạo? | “Đủ” nên hỗ trợ cuộc sống bạn coi trọng, chứ không chỉ nâng mức tiêu dùng. |
Ba yếu tố đầu tương đối cụ thể; ba yếu tố sau đòi hỏi bạn suy ngẫm. Một người có thể đủ tiền trang trải chi phí cơ bản nhưng vẫn bất an vì không có khoản dự phòng. Người khác có thể kiếm nhiều hơn nhưng ít quyền kiểm soát thời gian, nên không còn nhiều khoảng trống cho các mối quan hệ hay hoạt động có ý nghĩa.
Vì vậy, đừng xem mức lương như một điểm số về hạnh phúc. Đó là một nguồn lực trong bối cảnh của một cuộc sống cụ thể.
Nghiên cứu nói gì về mối quan hệ giữa thu nhập và hạnh phúc?
Các nghiên cứu được trình bày trong những nguồn hiện có không đưa ra một con số cuối cùng. Thay vào đó, chúng cho thấy mối quan hệ giữa thu nhập và hạnh phúc phức tạp hơn một ngưỡng đơn giản.
| Phát hiện được trình bày trong nguồn | Điều đó có thể gợi ý gì | Không nên suy luận gì từ đó |
|---|---|---|
| Một nghiên cứu Gallup quy mô lớn, được *Journey to the Good Life* tóm tắt, cho thấy phúc lợi cảm xúc tăng theo thu nhập nhưng lợi ích này giảm đáng kể sau khoảng 70.000 USD mỗi năm, sau khi điều chỉnh theo nơi sống và quy mô gia đình (nguồn). | Thu nhập có thể đặc biệt quan trọng khi giúp giảm áp lực tài chính; với một số người, các khoản tăng thêm về sau có thể đem lại lợi ích cảm xúc nhỏ hơn. | 70.000 USD không phải mức lương hạnh phúc chung, và không nên chuyển đổi trực tiếp thành khuyến nghị cho một quốc gia hay hộ gia đình khác. |
| Công trình của Matt Killingsworth, được thảo luận trong một cuộc phỏng vấn trên *BiggerPockets Money*, thách thức quan điểm cho rằng hạnh phúc nhất thiết ngừng tăng ở khoảng 75.000 USD. Cuộc phỏng vấn mô tả mối quan hệ giữa thu nhập và phúc lợi cảm xúc là quan hệ logarit (bản ghi). | Hạnh phúc có thể tiếp tục tăng cùng thu nhập, nhưng mỗi khoản tăng thêm có thể tạo ra thay đổi nhỏ hơn khoản trước đó. | Thu nhập cao hơn không đảm bảo hạnh phúc tăng tương ứng; riêng cuộc phỏng vấn cũng không thể thay thế việc xem xét nghiên cứu gốc. |
Những phát hiện này không nhất thiết mâu thuẫn trực tiếp. Chúng có thể khác nhau do dữ liệu, mẫu nghiên cứu, giai đoạn thời gian, bối cảnh địa lý và cách đo lường hạnh phúc. Một nguồn có thể nhấn mạnh thời điểm mà lợi ích cảm xúc từ thu nhập tăng thêm bắt đầu giảm dần. Nguồn khác có thể nhận thấy mối quan hệ vẫn tiếp diễn mà không có một ngưỡng cố định.
Kết luận thực tế không phải là “hãy chọn đúng một con số”, mà là: thu nhập có thể quan trọng, nhưng mối quan hệ giữa thu nhập và phúc lợi không tuân theo một công thức chung. Bối cảnh đằng sau con số cũng quan trọng không kém chính con số đó.
Vì sao nhiều tiền hơn có thể đem lại lợi ích cảm xúc nhỏ hơn?
Một lý do khiến thu nhập tăng thêm có thể dần kém tác động là sự thích nghi hưởng thụ (*hedonic adaptation*). Thuật ngữ này chỉ xu hướng con người thích nghi với những thay đổi trong hoàn cảnh, bao gồm tiện nghi và món đồ mới. Điều ban đầu khiến ta hào hứng hoặc nhẹ nhõm có thể dần trở nên bình thường. Khi đó, sự chú ý có thể chuyển sang mong muốn chưa được đáp ứng tiếp theo hoặc một tiêu chuẩn cao hơn.
Ví dụ, thiết bị mới có thể giúp công việc dễ dàng hơn. Ngôi nhà rộng hơn có thể giảm cảm giác chật chội. Một chuyến du lịch có thể mang lại sự nghỉ ngơi và kết nối thực sự. Nhưng khi đã quen với những thay đổi ấy, tác động nâng đỡ cảm xúc có thể không còn như trước. Điều đó không có nghĩa món mua là vô ích; chỉ là ảnh hưởng cảm xúc của nó có thể thay đổi theo thời gian.
Mô thức tương tự có thể xuất hiện với thu nhập. Một lần tăng lương có thể giảm lo âu trước mắt hoặc mở ra những lựa chọn có giá trị. Sau đó, kỳ vọng có thể tăng lên: khu phố đắt đỏ hơn, tiêu chuẩn sống cao hơn hoặc sự so sánh với người kiếm được nhiều hơn. Cải thiện ban đầu dần trở thành mức nền mới.
Sự thích nghi hưởng thụ không phải lý do để từ chối tiền bạc hay coi mọi khoản mua sắm là vô nghĩa. Đây là lý do để phân biệt giữa:
- chi tiêu bảo vệ sự an toàn cơ bản;
- chi tiêu tạo thêm thời gian, sự kết nối hoặc trải nghiệm có ý nghĩa lâu dài; và
- chi tiêu chủ yếu xuất phát từ sự so sánh hoặc một tiêu chuẩn “nhiều hơn” luôn dịch chuyển.
Không phải ai cũng thích nghi theo cùng một cách. Đây là một lăng kính hữu ích, không phải quy luật dự đoán phản ứng của mọi người.
Hệ thống các yếu tố tạo nên hạnh phúc: Những điều tiền không thể thay thế
Bạn có thể hình dung hạnh phúc như một tập hợp nhiều thành phần, thay vì một tài sản duy nhất. Tiền là một thành phần; nếu dồn mọi nỗ lực vào đó, những thành phần khác có thể không được chăm sóc đầy đủ.
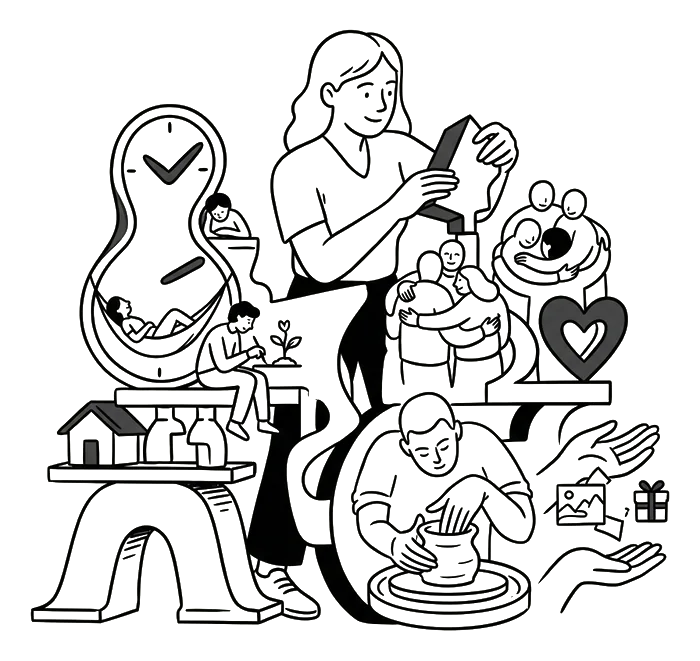
Đây là framework thực hành, không phải thang đo khoa học. Nó phản ánh quan điểm trong cuộc phỏng vấn với Killingsworth rằng phúc lợi xuất hiện từ nhiều lĩnh vực của cuộc sống. Hoàn cảnh tài chính có thể quan trọng, nhưng cách sử dụng thời gian, sự kết nối xã hội và mức độ gắn kết với hoạt động đang làm cũng vậy (bản ghi podcast BiggerPockets Money).
Framework này cũng giúp bạn đánh giá một lần tăng lương hoặc quyết định nghề nghiệp. Thay vì chỉ hỏi “Tôi sẽ kiếm thêm bao nhiêu?”, hãy thử hỏi:
- Điều này có giảm một nguồn bất an tài chính thực sự không?
- Nó sẽ tiêu tốn bao nhiêu thời gian, năng lượng, sức khỏe hoặc ảnh hưởng đến các mối quan hệ?
- Khoản tiền tăng thêm sẽ giúp tôi tự do hơn hay chỉ duy trì một lối sống đắt đỏ hơn?
- Tôi đang xây dựng nhiều nguồn phúc lợi hay đặt mọi thứ vào thu nhập?
Những câu hỏi này không quyết định thay bạn. Chúng giúp các đánh đổi hiện rõ hơn.
Framework thực tế để tìm ra mức “đủ” của bạn
“Đủ” không phải con số cố định mãi mãi. Đó là định nghĩa tạm thời, phản ánh nhu cầu hiện tại và có thể thay đổi theo hoàn cảnh. Hãy xem worksheet dưới đây là điểm khởi đầu, không phải phương pháp đã được kiểm chứng để dự đoán hạnh phúc hay sự thay thế cho tư vấn tài chính chuyên môn.
1. Xác định điều bạn cần để có sự an toàn cơ bản
Hãy viết ra những điều kiện giúp bạn cảm thấy tương đối an toàn. Cân nhắc nhà ở thiết yếu, thực phẩm, chăm sóc sức khỏe, đi lại, trả nợ và các cam kết không thể tránh khác.
Hãy hỏi:
- Điều gì cần được đảm bảo để tôi có thể sống và làm việc mà không thường xuyên lo sợ về tài chính?
- Khoản chi nào bảo vệ sức khỏe và sự an toàn của tôi?
- Sự bất định tài chính nào đang chiếm nhiều không gian tinh thần nhất?
Mục tiêu không phải là lập một ngân sách hoàn hảo, mà là xác định nền tảng cho cảm giác an toàn của bạn.
2. Tách nhu cầu khỏi mong muốn bị thúc đẩy bởi sự so sánh
Không phải mong muốn nào cũng có vấn đề. Mong muốn có thể đem lại niềm vui, sự tiện lợi, bản sắc và kết nối. Một điểm phân biệt hữu ích là: mong muốn đó phản ánh giá trị của bạn hay chủ yếu xuất phát từ áp lực phải theo kịp người khác?
Hãy hoàn thành hai câu sau:
- “Tôi thực sự muốn chi tiền cho…”
- “Tôi cảm thấy mình nên chi tiền cho… vì người khác…”
Sự khác biệt có thể giúp bạn nhận ra mong muốn “nhiều hơn” đang xuất phát từ đâu.
3. Xem xét hoàn cảnh thực tế của bạn
Hãy cân nhắc những yếu tố khiến tình huống của bạn khác với người khác: nơi sống, quy mô hộ gia đình, người phụ thuộc, khoản nợ, chi phí liên quan đến sức khỏe, độ ổn định của công việc và trách nhiệm với gia đình.
Đừng lấy thu nhập của người khác làm bằng chứng rằng hoàn cảnh của mình chưa đủ tốt. So sánh chỉ có ý nghĩa khi các điều kiện nền tảng tương đồng, mà những điều kiện ấy hiếm khi hoàn toàn giống nhau.
4. Xác định tiền đang giúp bạn mua gì ngoài đồ vật
Tiền có thể mua nhiều thứ hơn tài sản. Nó có thể giúp bạn có thêm thời gian, giảm quãng đường đi lại mệt mỏi, nghỉ ngơi, gặp người mình quan tâm hoặc rời khỏi một tình huống không an toàn.
Hãy hỏi:
- Khoản chi nào giúp tôi chủ động hơn về thời gian?
- Khoản chi nào giảm bớt căng thẳng có thể tránh được?
- Khoản chi nào giúp tôi duy trì những mối quan hệ quan trọng?
- Khoản chi nào chỉ đem lại sự nhẹ nhõm ngắn hạn nhưng tạo áp lực dài hạn?
5. Viết định nghĩa hiện tại về “đủ”
Hãy thử hoàn thành câu sau:
> “Ở giai đoạn này của cuộc đời, đủ có nghĩa là tôi có thể ________, đồng thời vẫn có không gian cho ________.”
Chỗ trống đầu tiên có thể là trang trải chi phí thiết yếu và duy trì một khoản dự phòng khiêm tốn. Chỗ trống thứ hai có thể là nghỉ ngơi, các mối quan hệ, học tập hoặc công việc có ý nghĩa với bạn.
Hãy xem lại định nghĩa này sau một thay đổi lớn trong cuộc sống, thay vì điều chỉnh nó mỗi lần nhìn thấy thành tựu của người khác trên mạng.
Sử dụng tiền theo những cách hỗ trợ hạnh phúc
Các nguồn hiện có gợi ý một số hướng thực tế. Không hướng nào đảm bảo hạnh phúc, nhưng mỗi hướng có thể giúp bạn xem xét tiền có đang phục vụ ưu tiên của mình hay không.
Ưu tiên sự rõ ràng và an toàn
Hãy giúp các khoản thanh toán thiết yếu dễ theo dõi hơn. Nếu có thể, hãy đơn giản hóa những công việc tài chính định kỳ. Sự rõ ràng không giải quyết mọi vấn đề tiền bạc, nhưng sự rối rắm có thể tạo thêm áp lực không cần thiết.
Chi cho những trải nghiệm phù hợp với giá trị của bạn
Một bữa ăn chung, chuyến đi với gia đình, lớp học hoặc thời gian bên bạn bè có thể ý nghĩa hơn một món đồ khác, nhất là khi trải nghiệm đó nuôi dưỡng sự kết nối hoặc giúp bạn chủ động tham gia. Đây không phải quy tắc rằng trải nghiệm luôn tốt hơn đồ vật. Điều đáng cân nhắc là khoản chi cụ thể đóng góp gì cho cuộc sống của bạn.
Giảm sự so sánh trong các quyết định chi tiêu
Hãy để ý những tài khoản, cuộc trò chuyện hoặc môi trường khiến định nghĩa “đủ” của bạn ngày càng xa vời. Bạn có thể tạm ẩn một nguồn gây so sánh trong một tháng và quan sát xem mong muốn tài chính của mình có thay đổi không.
Trân trọng điều đang có mà không phủ nhận khó khăn thực tế
Trân trọng những điều đang vận hành tốt không nên trở thành cách gạt bỏ khó khăn tài chính thực sự. Tuy vậy, điều này có thể giúp bạn tạm dừng giả định rằng mọi cải thiện đều phải đến từ việc sở hữu thêm.
Thử thực hành sự rộng lượng
Nguồn tài liệu cũng gợi ý rằng việc cho đi, đặc biệt khi bạn có thể nhìn thấy trực tiếp lợi ích mà nó mang lại, có thể đem đến cảm giác thỏa mãn sâu sắc (Journey to the Good Life). Hãy xem đây là một lựa chọn để thử, phù hợp với hoàn cảnh của bạn, chứ không phải nghĩa vụ hay lý do để bỏ bê sự an toàn cơ bản của bản thân.
Một câu hỏi tốt hơn “Bao nhiêu là đủ?”
Việc tìm một con số thu nhập hoàn hảo thường che khuất những câu hỏi quan trọng hơn:
1. Tiền của tôi hiện đang giúp giải quyết vấn đề gì?
2. Thu nhập tăng thêm sẽ đem lại điều gì: sự an toàn, thời gian, kết nối, tiện nghi, địa vị hay chỉ là một vòng so sánh tiếp theo?
3. Cách kiếm tiền hiện tại đang lấy đi của tôi bao nhiêu thời gian, năng lượng và cơ hội duy trì các mối quan hệ?
Không có một khoản tiền chung nào đảm bảo hạnh phúc. Tiền có thể giảm những dạng bất an nghiêm trọng và mở rộng quyền lựa chọn. Lợi ích cảm xúc của tiền có thể nhỏ dần khi hoàn cảnh được cải thiện, dù các nghiên cứu trong những nguồn hiện có chưa thống nhất về việc hạnh phúc có chạm đến một trần thu nhập cố định hay không. Dù vậy, thu nhập vẫn chỉ là một phần của hệ thống rộng lớn hơn.
Định nghĩa cá nhân về “đủ” nên bắt đầu từ nhu cầu cơ bản và an toàn tài chính, rồi tính đến những điều khiến cuộc sống của bạn đáng sống: thời gian, các mối quan hệ, hoạt động có ý nghĩa và quyền tự do sử dụng nguồn lực có chủ đích.
Hãy viết ra ba câu trả lời của bạn hôm nay. Xem lại chúng sau một tháng, không phải để chạy theo mục tiêu mới, mà để nhận ra liệu tiền của bạn có đang hỗ trợ cuộc sống bạn thực sự mong muốn hay không.


